iDEAL wordt Wero en Wero sluit Europa aan: wat verandert er straks in je webshopcheckout?
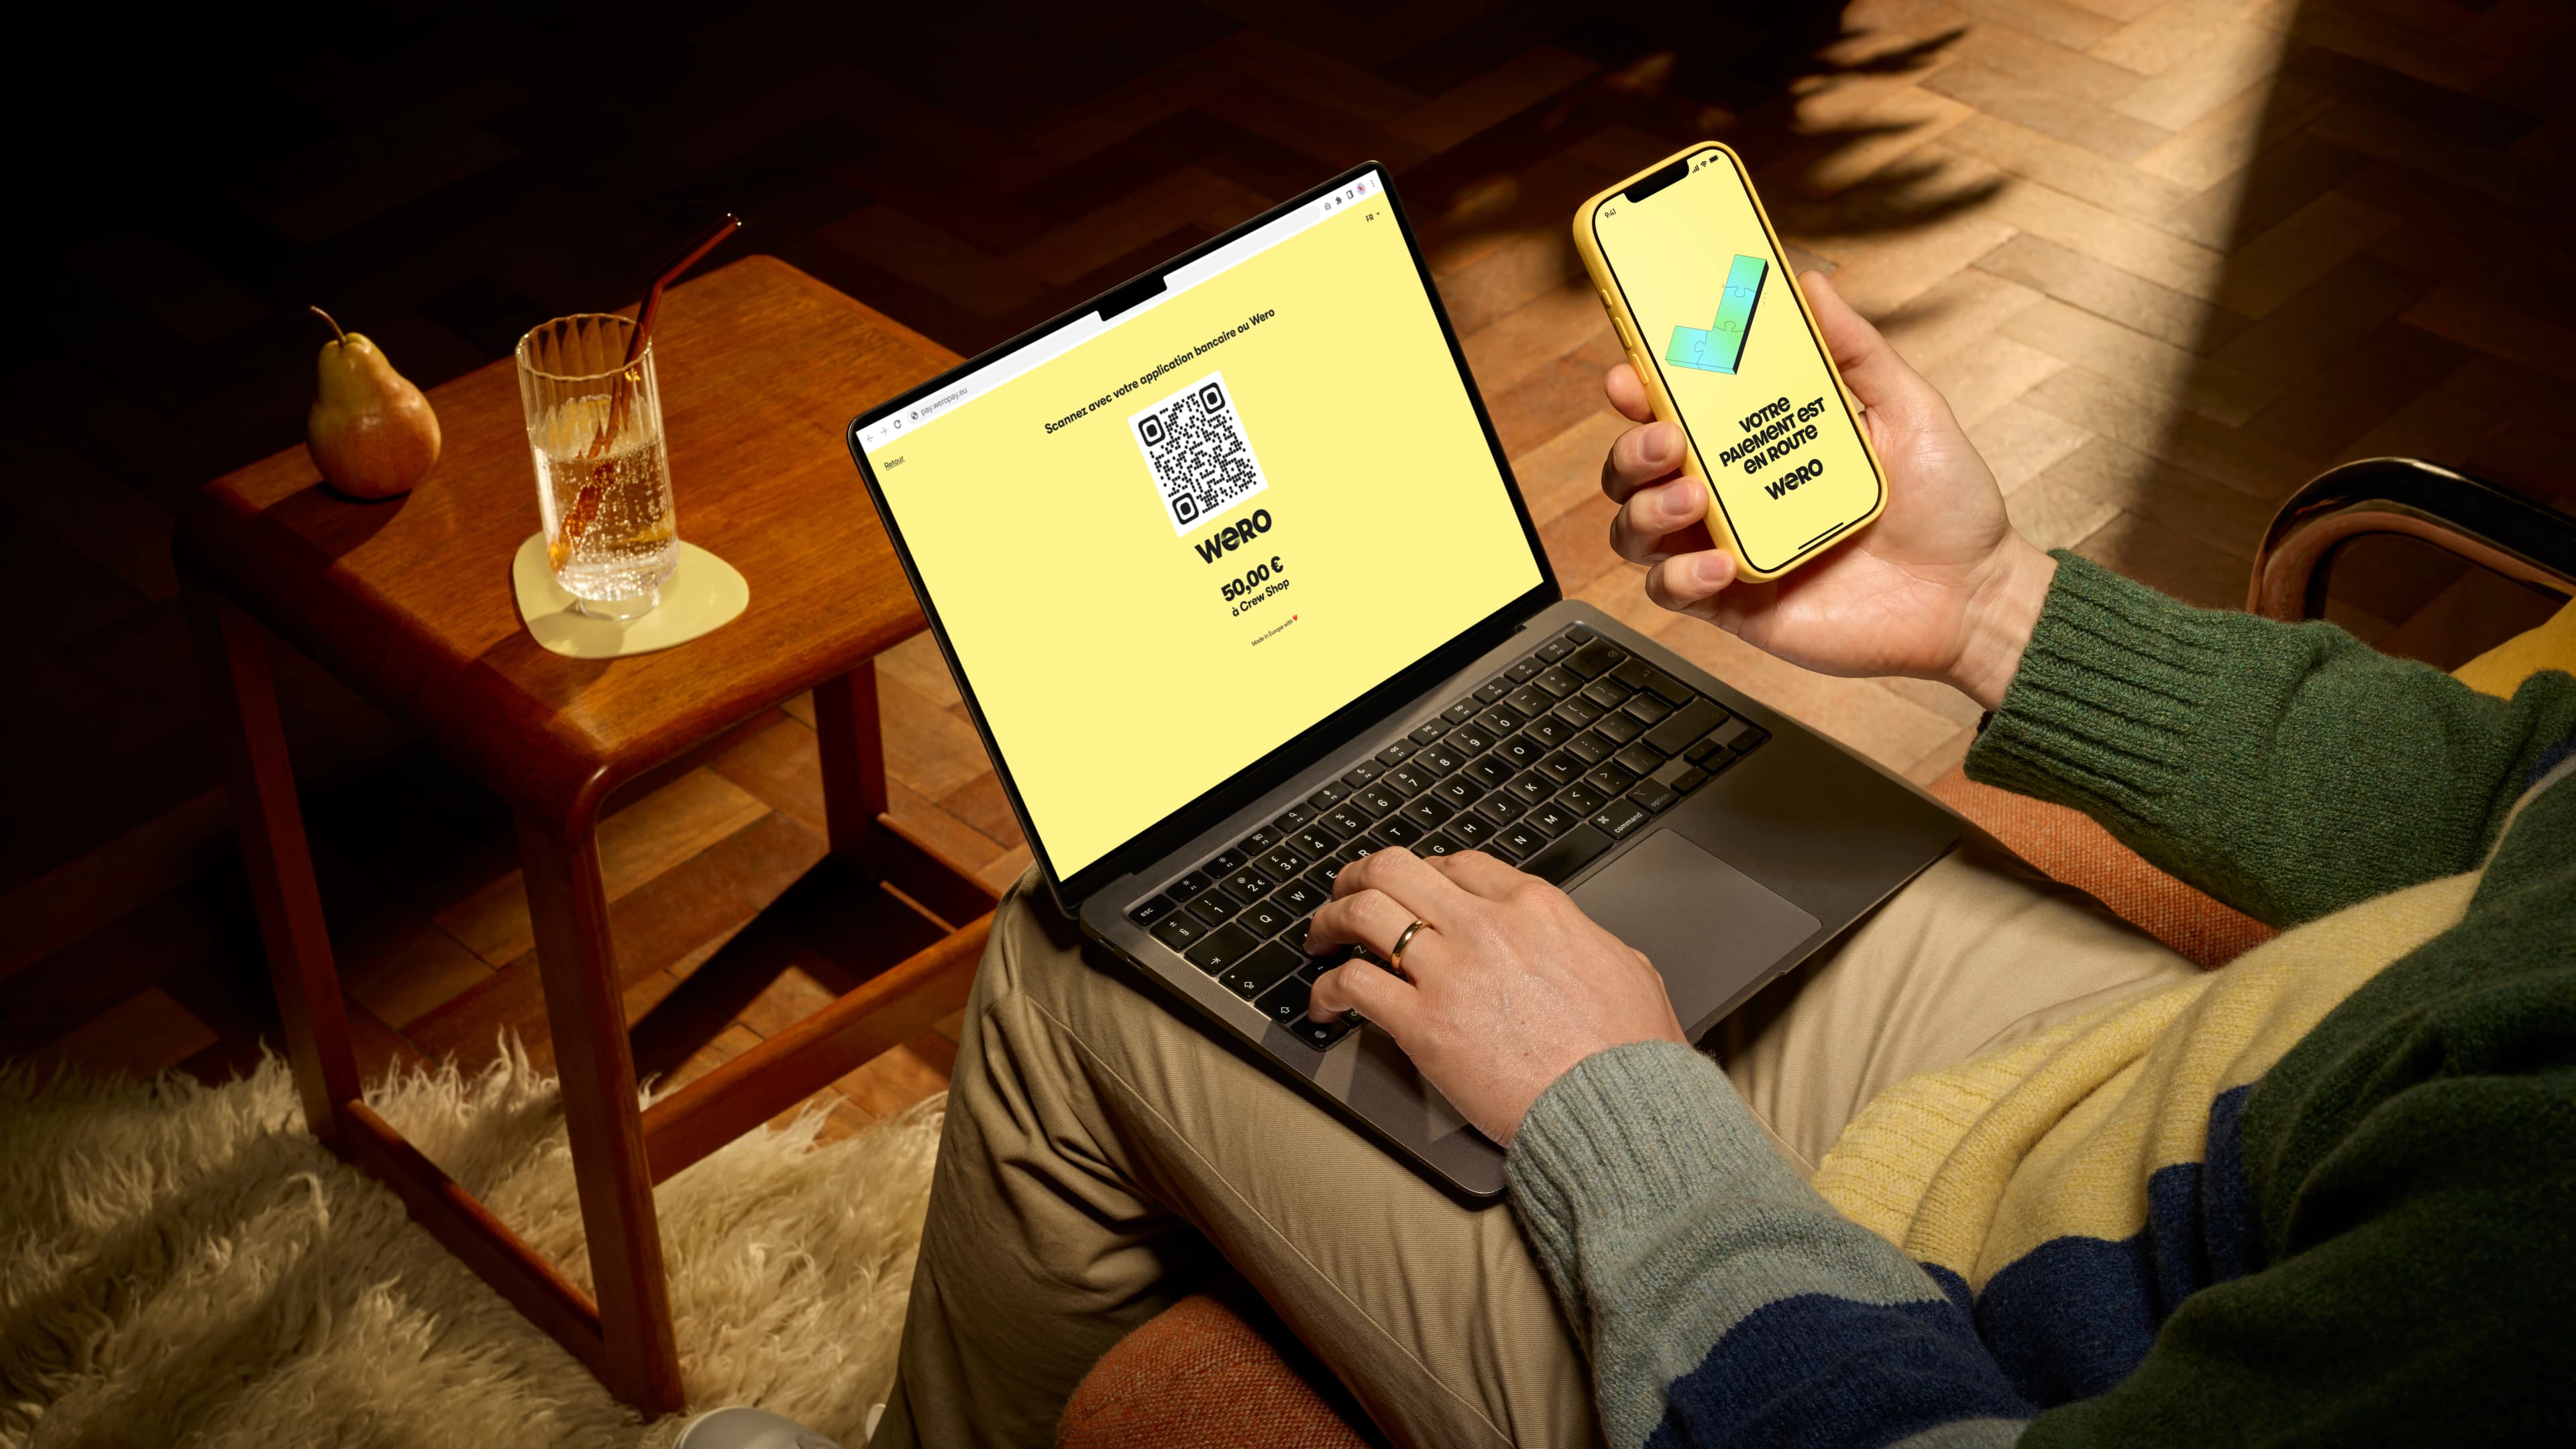
De overgang van iDEAL naar Wero krijgt een bredere Europese dimensie. Wero gaat samenwerken met betaaloplossingen als Bizum, Bancomat, MB WAY en Vipps MobilePay in het nieuwe European Network for Payments. Voor Nederlandse webshops verandert er voorlopig weinig, maar op termijn kan één Europees betaalnetwerk grensoverschrijdend betalen een stuk eenvoudiger maken.
iDEAL wordt Wero en Wero sluit Europa aan: wat verandert er straks in je webshopcheckout?
De overstap van iDEAL naar Wero was al in gang gezet. Nu krijgt die verandering een stuk meer Europese betekenis. Op 30 september kondigden Wero, Bizum, Bancomat, MB WAY en Vipps MobilePay samen het European Network for Payments (ENP) aan.
Daarmee worden verschillende betaalsystemen die nu vooral binnen hun eigen landen sterk zijn technisch aan elkaar gekoppeld. Samen bedienen de deelnemende oplossingen ongeveer 130 miljoen gebruikers in dertien Europese landen.
Voor een Nederlandse webshop betekent dat niet dat er volgende week ineens vijf nieuwe betaalmethoden in de checkout staan. De ontwikkeling laat wel zien waar de Europese betaalmarkt naartoe beweegt: minder losse nationale systemen en meer betaalmogelijkheden die ook over de grens werken.
Van iDEAL naar Wero
Voor Nederland begint het verhaal bij iDEAL. Sinds begin 2026 wordt geleidelijk de gecombineerde naam iDEAL | Wero ingevoerd. Achter de schermen worden tegelijkertijd transacties en infrastructuur stap voor stap richting het Wero-platform verplaatst.
Tijdens deze eerste fase hoeft een webshop normaal gesproken weinig zelf te veranderen. De bestaande PSP en betaalintegratie kunnen blijven staan en betaalproviders verzorgen onder andere de technische overgang en aanpassingen aan betaalpagina's en branding.
De planning is dat uiterlijk eind 2027 iedere iDEAL-acceptant naar Wero is overgezet. Daarna verdwijnt het merk iDEAL geleidelijk uit beeld.
Voor Nederlandse consumenten moet de betaalervaring herkenbaar blijven. Betalen gebeurt nog steeds vanuit de eigen bankomgeving, maar Wero is niet uitsluitend voor Nederland ontworpen. Het systeem moet dezelfde betaalervaring in meerdere Europese landen beschikbaar maken.
Wero wordt onderdeel van een groter Europees netwerk
Daar komt het nieuwe European Network for Payments bij.
De organisaties achter Bancomat uit Italië, Bizum uit Spanje, Wero, het Portugese MB WAY en Vipps MobilePay uit Scandinavië hebben daarvoor gezamenlijk een nieuwe organisatie opgericht. Die bouwt een gemeenschappelijke technische en operationele laag waarmee de bestaande betaaloplossingen met elkaar kunnen communiceren.
Belangrijk daarbij is dat de afzonderlijke merken niet verdwijnen. Een Spanjaard kan bijvoorbeeld Bizum blijven gebruiken, terwijl een Nederlandse gebruiker met Wero betaalt. Het netwerk moet ervoor zorgen dat die systemen uiteindelijk met elkaar kunnen samenwerken.
De uitrol begint met betalingen tussen personen over landsgrenzen heen. Daarna moeten betalingen bij webshops en fysieke verkooppunten volgen. Voor die latere fases is op dit moment nog geen concrete algemene introductiedatum bekendgemaakt.
Dat onderscheid is belangrijk. Het European Network for Payments is dus nog geen nieuwe betaalmethode die je vandaag aan je webshop kunt toevoegen. Het is de infrastructuur waarmee bestaande Europese betaalmethoden op termijn interoperabel moeten worden.
Waarom dit voor webshops interessant kan worden
Nederlandse webshops zijn gewend aan een bijzondere situatie. iDEAL is hier zo dominant dat een webshop die alleen op Nederland gericht is jarenlang met relatief weinig betaalmethoden goed kon functioneren.
Zodra je internationaal verkoopt, verandert dat snel. Andere landen hebben hun eigen betaalgewoonten en lokale systemen. Denk aan Bizum in Spanje of Bancomat in Italië. Daardoor moeten internationale webshops regelmatig verschillende betaalmethoden via hun PSP aanbieden.
Een Europees interoperabel netwerk kan die versnippering kleiner maken.
Wero en de andere deelnemers willen het mogelijk maken dat consumenten hun vertrouwde betaaloplossing ook bij buitenlandse ondernemers kunnen gebruiken. De achterliggende infrastructuur handelt vervolgens de verbinding tussen die systemen af. De organisaties spreken daarbij onder meer over instant account-to-accountbetalingen.
Voor webshops kan dat uiteindelijk betekenen dat Europese klanten eenvoudiger kunnen betalen zonder dat iedere markt een volledig losstaande betaalervaring nodig heeft.
Dat betekent overigens niet automatisch dat straks één simpele Wero-integratie toegang geeft tot alle 130 miljoen gebruikers. Hoe de aansluiting voor webshops, PSP's en individuele betaalmethoden precies wordt ingericht, moet tijdens de verdere technische uitrol duidelijk worden.
Een Europees alternatief naast Visa en Mastercard
De samenwerking heeft ook een bredere achtergrond. Europese banken en betaalbedrijven proberen al langer een sterkere eigen betaalinfrastructuur op te bouwen.
Wero is daar zelf al een voorbeeld van. De dienst wordt ontwikkeld door het European Payments Initiative en maakt gebruik van directe betalingen tussen bankrekeningen. Met het nieuwe ENP wordt niet geprobeerd alle bestaande oplossingen door één merk te vervangen, maar juist om meerdere Europese systemen met elkaar te verbinden.
Reuters beschrijft de samenwerking mede in de context van de Europese wens om minder afhankelijk te zijn van internationale kaartnetwerken zoals Visa en Mastercard.
Dat betekent niet dat die kaartnetwerken binnenkort uit Europese checkouts verdwijnen. Creditcards blijven voor veel internationale webshops belangrijk en ENP bevindt zich nog in de technische implementatiefase. Wel ontstaat er naast de bekende kaartnetwerken een Europese infrastructuur met direct vanaf het begin een aanzienlijke gebruikersbasis.
Wat moet je als webshop nu doen?
Voor de meeste Nederlandse webshops: voorlopig vooral niet te veel.
Gebruik je iDEAL via een PSP, dan wordt de overgang grotendeels via die betaalprovider geregeld. Tijdens de migratiefase blijft de bestaande checkout volgens iDEAL en Wero gewoon functioneren.
Wel is het slim om de komende tijd in de gaten te houden hoe je PSP de overgang uitvoert. Denk aan het nieuwe iDEAL | Wero-logo, teksten rondom betaalmethoden en later mogelijk nieuwe opties die vanuit Wero beschikbaar komen.
Voor webshops die buiten Nederland verkopen wordt het interessanter om de ontwikkeling van ENP te volgen. Zodra e-commercebetalingen tussen de verschillende aangesloten systemen daadwerkelijk beschikbaar komen, kan dat gevolgen hebben voor welke betaalmethoden je per land aanbiedt.
Meet tijdens veranderingen ook gewoon wat er in je eigen checkout gebeurt. Kijk bijvoorbeeld naar het gebruik van betaalmethoden, afgebroken betalingen en conversie per land. Een nieuw logo of een nieuwe betaalnaam lijkt klein, maar herkenning en vertrouwen spelen bij afrekenen wel degelijk een rol.
Van Nederlandse betaalmethode naar Europese infrastructuur
De verandering van iDEAL naar Wero leek aanvankelijk vooral een migratie van een vertrouwd Nederlands merk naar een Europees alternatief. Door de oprichting van het European Network for Payments wordt duidelijker wat daarachter zit.
Wero wordt niet alleen een opvolger van iDEAL, maar ook één van de schakels binnen een netwerk dat verschillende grote Europese betaalsystemen met elkaar moet verbinden.
Voor Nederlandse webshops blijft de praktische impact op korte termijn beperkt. Richting eind 2027 verandert de naam en infrastructuur achter iDEAL wel definitief, terwijl daarna juist de internationale mogelijkheden interessanter kunnen worden.
Voor webshops die alleen in Nederland verkopen is het daarom vooral een ontwikkeling om te volgen. Wie al Europees verkoopt of die ambitie heeft, krijgt mogelijk een betaalinfrastructuur die een deel van de huidige versnippering in Europese checkouts wegneemt.
Bij Avinto volgen we dit soort veranderingen niet alleen vanuit de techniek van een webshop, maar ook vanuit de betaalervaring eromheen. Juist bij een checkout telt uiteindelijk niet hoeveel betaalmethoden je kunt toevoegen, maar hoe makkelijk een klant daadwerkelijk kan afrekenen.